用户流量分析
 用户体验分析
 银行行业获客增长解决方案
 银行行业APP用户体验提升解决方案
 证券行业APP用户体验提升解决方案
易观千帆|一城一榜·南京·7月:地方行月活紧追股份行,本地化运营打造差异化优势
易观千帆数据显示,2026年7月南京地区手机银行APP月活跃用户规模榜单中,六家国有行合计月活达1,147.89万,占榜单总月活(1,775.95万)的64.6%。股份制银行合计月活316.54万,占比17.8%;江苏银行、南京银行、江苏农商银行三家地方银行合计月活294.31万,占比16.6%,与股份行阵营的体量差距收窄至约22万。
易观千帆数据显示,2026年7月南京地区手机银行APP月活跃用户规模榜单中,六家国有行合计月活达1,147.89万,占榜单总月活(1,775.95万)的64.6%。股份制银行合计月活316.54万,占比17.8%;江苏银行、南京银行、江苏农商银行三家地方银行合计月活294.31万,占比16.6%,与股份行阵营的体量差距收窄至约22万。
前三名——工商银行(310.41万)、农业银行(286.68万)、建设银行(232.58万)——合计月活829.67万,占榜单总和的46.7%。从前十名的规模梯队分布来看,第八名邮储银行(75.36 万)与第九名南京银行(66.89 万)、第九名南京银行与第十名江苏农商银行(61.03 万)的规模差分别约 8 万、6万,是榜单相邻排名中差距最小的区间,地方行正持续缩小与国有行尾部梯队的规模差距。
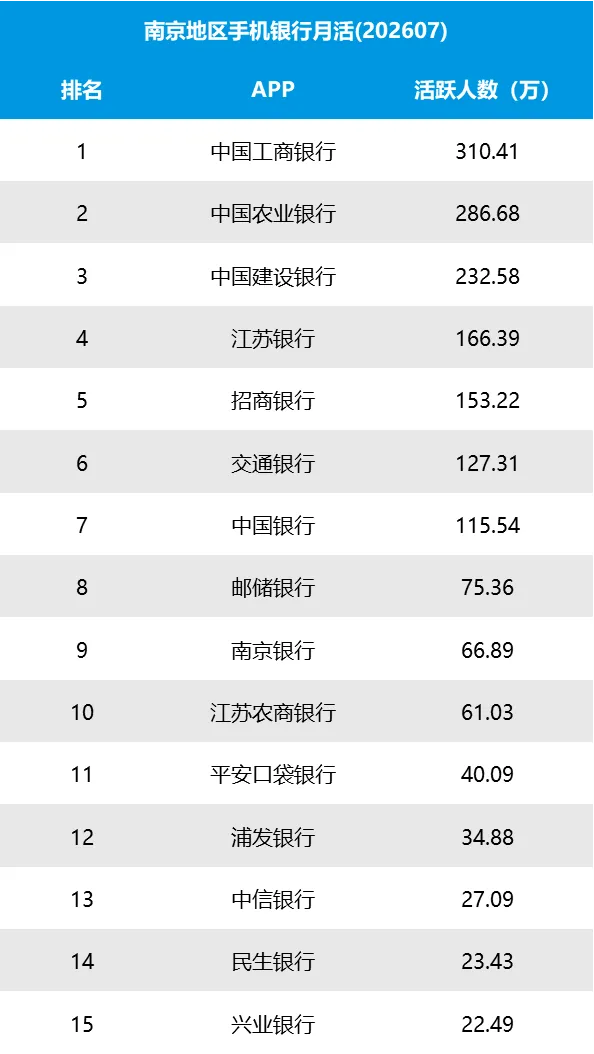
国有行占据榜单前三及第六至第八名,月活从310.41万至75.36万不等。工商银行以310.41万月活居首,农业银行(286.68万)、建设银行(232.58万)随后,交通银行(127.31万)、中国银行(115.54万)分列第六、第七,邮储银行(75.36万)位列第八。
地方行排位变动是本月榜单的核心变动因素。江苏银行以166.39万月活维持第四,南京银行(66.89万)、江苏农商银行(61.03万)分列第九、第十。三家地方银行合计月活294.31万,南京银行、江苏农商银行单家月活规模,在股份制银行阵营中仅低于招商银行,优于其余全部股份行机构。
股份制银行中,招商银行以153.22万月活位列第五,是股份行中排名最高的一家。平安口袋银行(40.09万)、浦发银行(34.88万)、中信银行(27.09万)、民生银行(23.43万)、兴业银行(22.49万)分列第11至15位。股份行梯队内仅招商银行月活规模突破百万,其余上榜股份行单家月活均低于41万。这一梯队差异表明,依托本地场景与网点体系的本土地方银行,在南京区域手机银行市场的用户渗透能力已超过绝大多数全国性股份制银行。
综合 7 月南京地区手机银行运行数据,市场核心格局变化清晰显现:三家地方银行合计月活294.31万,与股份制银行阵营的规模差距已收窄至约22万,本土机构的用户渗透能力持续提升。这一变化意味着,区域银行依托本地场景与网点协同优势,已在用户规模扩张过程中,逐步构建起本地化运营的差异化竞争力。
 热门推荐
重磅发布:2026年手机银行半年度发展盘点
重磅发布:2025中国手机银行年度报告
易观千帆接入DeepSeek大模型,打造金融场景数据智能新引擎
手机银行数字化综合服务能力TOP50