用户流量分析
 用户体验分析
 银行行业获客增长解决方案
 银行行业APP用户体验提升解决方案
 证券行业APP用户体验提升解决方案
2026股份制银行手机银行AI价值度指数报告(完整版)
银行AI,正在从“投了多少”进入“值不值”的算账阶段。 我们把投入、产出、价值度三张指数拼在一起,一次讲清:每一单位AI投入,到底换回了多少价值。
招行2025年金融科技投入是12家股份行中唯一破百亿的银行;但除头部外,多数股份行在投入层面的差距并不大。 对比价值度指数,12家股份行中,7家产出指数与投入指数排名发生变动;8家投入指数与价值度指数排名发生变动。 可以看到,投得多,不等于产得好,更不等于单位效率高。 银行AI,正在从“投了多少”进入“值不值”的算账阶段。 这篇全篇,我们把投入、产出、价值度三张指数拼在一起,一次讲清:每一单位AI投入,到底换回了多少价值。
2025年以来,AI逐渐上升为多数全国性银行经营战略的重要组成部分,银行业的人工智能应用也逐步走向规模化落地阶段。国家网信办公开数据显示,金融行业大模型备案数量在各行业中名列前茅,截至2026年上半年占比达21.96%,其中面向APP场景的占比达68%;手机银行APP版本更新中,智能助手、智能认证、智能推荐等AI相关功能的占比也由10%跃升至18%。
然而,随着银行AI应用从探索阶段进入实际经营,评价难成为行业共同痛点:
投入效能难量化:算力与人力持续加码,却缺少判断投入必要性的标尺;
业务转化难追踪:规模化投入是否沉淀为真实服务能力,缺少闭环评价机制;
用户体验难感知:AI功能是否好用、用户是否认可,缺乏科学化的测评手段;
价值成效难衡量:AI能否带来降本增效与增收,整体评估体系仍有短板。
易观千帆手机银行AI价值度(VALUE)评价体系,聚焦AI投入产出实效评估。体系区分投入、产出两端指标,跳出单纯考察资源投入规模的思路,重点衡量功能落地情况、交互体验、用户反馈与经营收益,围绕投入度、覆盖度、效能度、认可度、贡献度五大维度构建量化模型,完成对手机银行AI价值的综合度量。
3.1 AI投入指数:股份行投入分化,招行独占一档
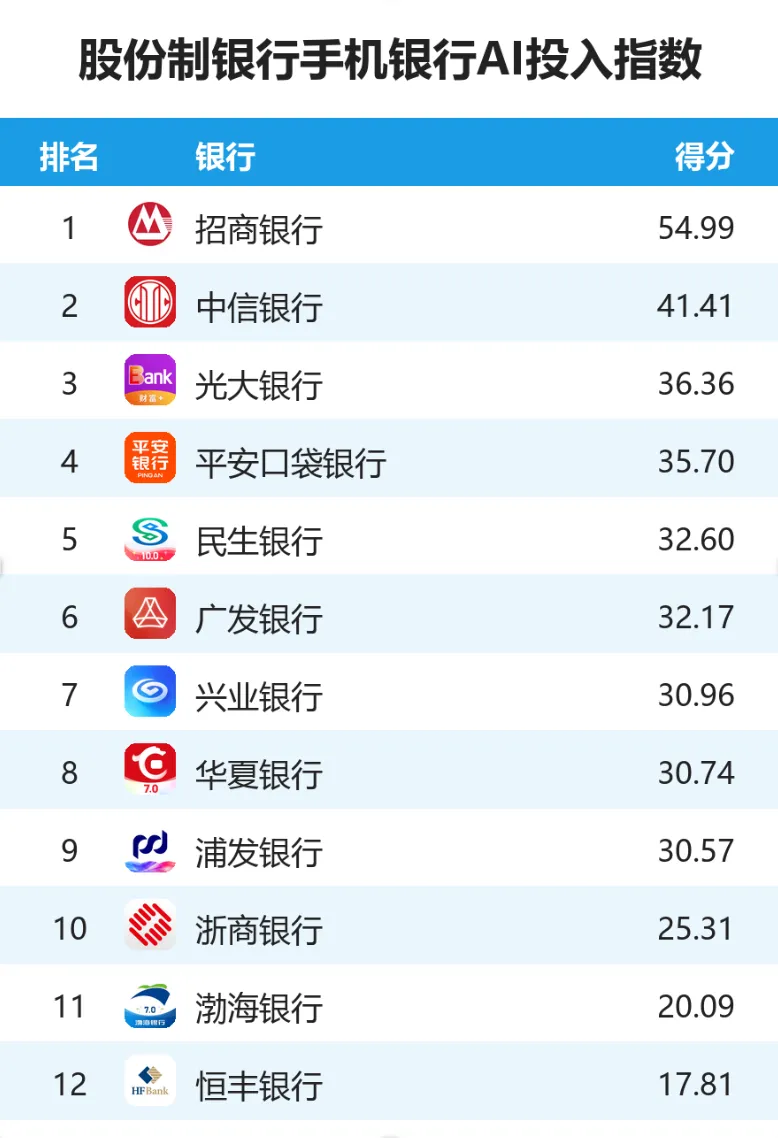
数据来源:综合银行AI科技投入、AI技术能力、日活智能体数(DAA)等多维度数据综合评价并转为统一量纲度量,用于衡量银行资源投入、能力布局层面的成本侧水平,易观千帆大模型测算
第4名平安口袋银行到第9名浦发银行之间,6家银行挤在5.13分之内;而第1名与第4名之间相差19.29分。也就是说,除了招商银行,多数股份行在投入层面的差距并不大。
投入的绝对金额同样印证这一格局。下表按各行科技投入金额降序,列出12家股份行科技投入规模与自研路径,方便进行横向对比。
表 12家股份制银行科技投入与自研路径一览
银行 | 科技投入(亿元) | 营收占比(%) | 自研路径 | 场景覆盖 |
招商银行 | 129.01 | 4.31 | “一招”金融大模型 | 覆盖零售金融、批发金融、风控、运营、办公等累计1386个智能化场景落地 |
中信银行 | 96.41 | 4.54 | “中信大脑”(决策式AI)+“仓颉大模型” | 中信大脑落地场景超1600个;仓颉大模型落地财富管理、客服中心、市场营销、投顾、风险合规等超120个场景 |
兴业银行 | 76.14 | 3.58 | ChatCIB私有化大模型;AML-GPT可疑交易报告智能生成模型 | 已在风险、营销、客服、运营等领域构建和运行345个智能体 |
浦发银行 | 76.12 | 4.38 | “浦银智启”大模型服务矩阵 | 累计推进超440个AI应用建设,深度赋能智慧营销、智慧经营、高效运营、数智风控、智能管理五大领域 |
光大银行 | 64.49 | 5.11 | “9×10”大模型智能助手矩阵;CEB-CLAW智能体 | 打造“9类作业岗位×10项通用能力”智能助手矩阵,赋能员工效率提升和办公流程重构 |
民生银行 | 56.27 | 4.22 | “iAgent一站式智能体平台”;“民生豆包”大模型 | 在零售、对公、人力等多个领域落地了32个智能体 |
平安银行 | 48.06 | 3.66 | 大模型路由算法Paix2;大模型能力体系及应用生态平台 | 累计落地大模型应用场景超450个,覆盖精准营销、智能投顾、合规风控、办公辅助等重点领域 |
华夏银行 | 39.43 | 4.29 | “龙智·康熙”(QuantumSeek)量子基础大模型;“仓颉”企业级大模型知识平台;“鲁班”AI原生研发平台 | 积累大模型场景需求240个,其中正式上线场景应用24个 |
广发银行 | 30.90 | 4.83 | “一核多元”大模型架构;数据科学平台 | 累计落地AI应用场景158个,覆盖信用卡、零售、对公、运营及合规五大业务领域 |
浙商银行 | 29.70 | 4.75 | 知识工程平台+智能体平台;超级智能助手“浙小智” | 已建成智能体平台,落地多个智能体应用,涵盖财富管理、信贷风控、智能客服、内部管理等领域 |
恒丰银行 | 12.00 | 4.50 | “恒运AI答”智能体;HiAgent智能体服务平台 | 已规划3层9类72个AI应用场景,覆盖前中后台全链路 |
渤海银行 | 11.56 | 4.45 | 大模型资源池(涵盖DeepSeek、通义千问等多类型模型) | 上线“产品上树”AI智能营销工程,归集全行100余款对公核心产品 |
数据来源:银行财报·易观千帆整理,表中整理的科技投入为2025年全年数据,其中浙商银行、渤海银行2025年未披露,根据往年数据等测算
3.2 AI产出指数:头部马太效应显著,转化能力决定AI产出胜负
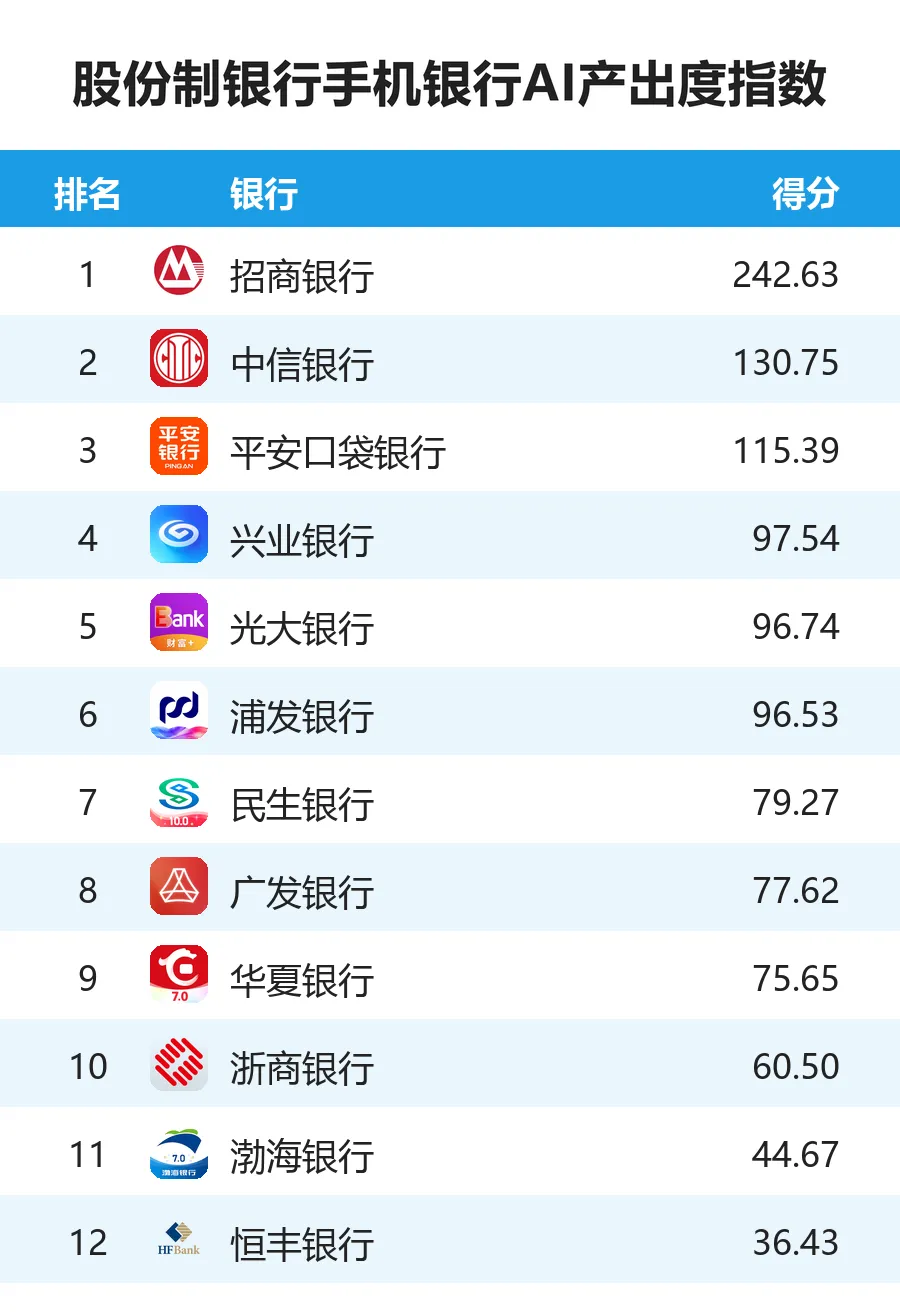
数据来源:综合银行AI应用效果、AI认可与满意度、AI带来的直接收益与效率替代等多维度数据综合评价并转为统一量纲度量,易观千帆大模型测算
AI产出端的头部集聚效应显著强于投入端。招商银行、中信银行产出领跑,两家合计占12家股份行总产出的32.4%;前四名合计占比50.8%,前六名达67.6%。对比投入端,股份行前两名投入合计占比约24.8%,前四名约43.3%,前六名约60.0%。投入端分布相对分散,产出却加速向头部汇聚,表明AI产出并非投入的等比例增长,头部股份行依托场景密度、模型底座、数据资产与任务闭环优势,持续放大单位投入的产出收益。其中,招商银行一家占股份行总产出约21.0%,而投入占比约14.1%,单位投入产出放大效应突出。
体量相近的银行,产出表现也会出现明显分化。同为主打零售业务的银行,平安银行产出显著高于浦发银行。可见资源禀赋只是基础,转化能力才是决定产出水平的核心要素。
表 部分股份制银行AI直接收益与效率替代成效一览
银行 | 直接收益 | 效率替代 |
招商银行 | 对公“AI小招”累计服务企业客户79.99万户;机构场景AI智能客服及数字人累计服务3766.49万人次 | AI提效贡献等效人工工时1388万小时;小企业尽调报告AI辅助生成覆盖比例90%;金葵花客户经理人均有效触客次数提升14.65%,客均成交金额提升35.82% |
中信银行 | 集中量化平台交易量27.22万亿元,自动化交易率88.00%,智能化交易率35.10%;数字人“小信”累计服务客户超791万户 | 策略研发效率提升3倍;策略智能审核52个子智能体人工复核一致率99.96% |
平安银行 | “iDeal结构化询报价”现券交易量约2.9万亿元;上线140个运营审核类智能体,覆盖55个业务场景,消保审查智能化覆盖率超90% | 大模型推理速度提升40%;对公贸易合同背景审查提效30%,资金同业报表生成提效70%;跨境业务放款效率较上年末提升约30% |
浦发银行 | “抹香鲸”数智化营销新拓科技企业授信户数3790家;“浦小财”服务客户28.2万户,大模型调用超414万次 | 数字劳动力承担超2500人年工作量;表单识别整体业务流程时效提升6倍;“轻享续贷”AI智能体业务效率提升6倍;尽调报告内容智能生成比例50% |
光大银行 | 大模型应用累计服务近2.3万名员工;“问数”覆盖1000余家经营机构、一线用户占比超80% | 落地2000多个自动化场景;“问数”支持7400余项指标、1000余份报告的实时查询 |
华夏银行 | 业务及管理费同比下降2.02%,成本收入比降至25.22%,较上年同期下降3.79个百分点 | 报告期累计节约人工工时26.13万小时 |
数据来源:银行财报、官方公众号、发布会等公开数据·易观千帆整理
从各家股份行公开披露信息可见,头部股份行能够同步实现业务增收与人力提效。其中以招行为代表,招行依托AI能力,在客户服务、业务办理、风控运营等领域均形成规模化落地成效,对公“AI小招”服务企业客户近80万户,AI提效等效1388万小时,尽调AI覆盖90%,客均成交提升35.82%。
中坚股份行采取差异化单点突破策略。中信、平安、浦发、光大居AI产出端第二梯队,中信聚焦智能量化交易场景,平安、兴业、浦发分别在智能审核、智能营销、数字劳动力方向落地价值成果。中信量化交易量27.22万亿元、自动化率88%;平安上线140个审核智能体;浦发数字劳动力承担超2500人年;光大“问数”覆盖千余家机构。华夏则偏内部降本,节约人工工时26.13万小时。
3.3 AI价值度指数:实效定胜负!招行领跑,单位转化效率首尾差距达2.15倍
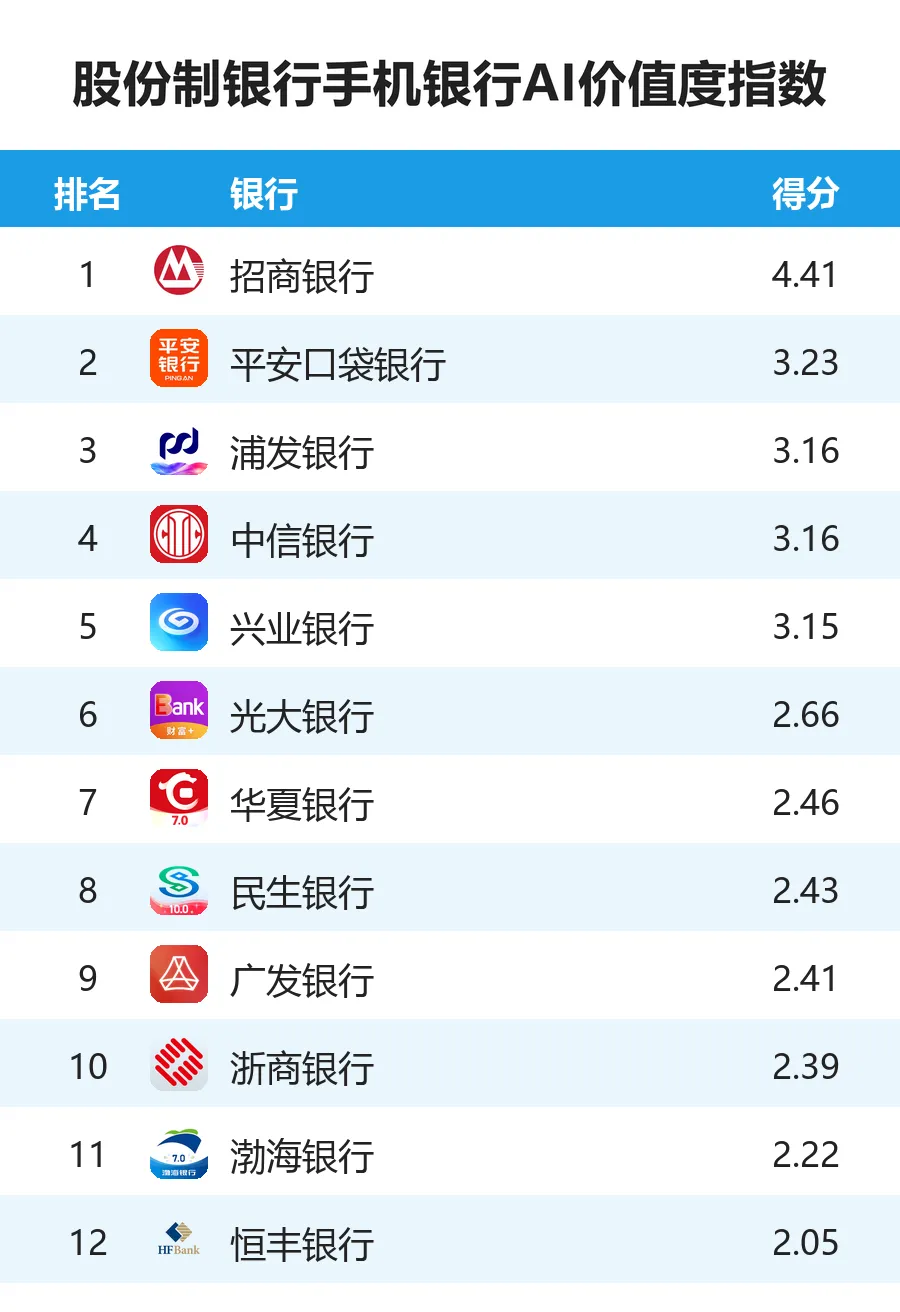
数据来源:AI价值度表征单位投入对应的价值产出;基于银行半年报、易观千帆监测数据、专家访谈、市场公开资料等多维数据,由易观千帆测算
AI价值度以产出与投入之比计算,统一量纲后,该指标可反映各行单位AI投入所对应的产出水平,是衡量AI投入价值的核心指标。
整体而言,AI价值度和机构资源禀赋高度相关,但并非简单线性关系。股份行价值度均值约2.81,仅5家高于3.0,科技投入规模、数据资产仍是价值底座,但投入规模无法完全决定成效。这说明:一、AI投入若缺乏任务闭环与转化能力支撑,难以真正兑现业务价值;二、部分银行凭借精准场景落地与业务转化能力,即便AI投入规模有限,同样能实现更高的投入产出回报。
04
综合研判,手机银行未来AI应用呈现三大核心趋势,分别对应价值创造、价值放大、价值验证环节。
趋势一:由场景数量扩张转向闭环构建,价值高低取决于AI落地实效。2026年行业关注点已从上线场景的数量,逐渐转向场景能否闭环完成业务目标,可见场景数量和AI价值度无正相关关系,核心差异不在于场景铺开广度,而在于业务任务能否闭环落地,银行后续重点,是对存量场景做迭代,实现可核算、可复用的业务闭环。
趋势二:由比拼投入规模转向AI实效竞争,单位投入效率开启差异化赛道。当前银行 AI调用规模持续增长,AI已经从试点可用进入常态化应用阶段,算力、推理成本优化逐步成为核心竞争要素。随着调用规模达到亿级、百亿级,单位推理成本的微小改善,都将在海量场景中放大收益。
趋势三:由场景信息披露转向业务贡献量化,建立AI价值核算体系。当前行业普遍缺少统一、可核验的AI贡献计量口径。样本中,仅少数银行披露人时、人年替代成效,不足 10家披露AI带动交易或资产规模,部分银行尚未披露AI成效指标,多数机构仍以场景数量、用户触达作为披露内容。
三张榜单看完,结论只有一句:
AI投入是入场券,AI产出是分水岭,AI价值度才是最终的护城河。
当价值度成为行业通用评估标尺,手机银行AI应用的核心胜负点,不再是AI项目的抢先布局,而是让AI落地产生真实业务价值,并完成价值量化核算。
AI的下一程,不是谁投得最多,而是谁能让每一单位投入,产生可核算、可复用、可持续的业务价值。
 热门推荐
重磅发布:2026年手机银行半年度发展盘点
重磅发布:2025中国手机银行年度报告
易观千帆接入DeepSeek大模型,打造金融场景数据智能新引擎
手机银行数字化综合服务能力TOP50