用户流量分析
 用户体验分析
 银行行业获客增长解决方案
 银行行业APP用户体验提升解决方案
 证券行业APP用户体验提升解决方案
2026年9月手机银行数据观察:行业MAU环比增3.07%,存量服务密度决定增速分化
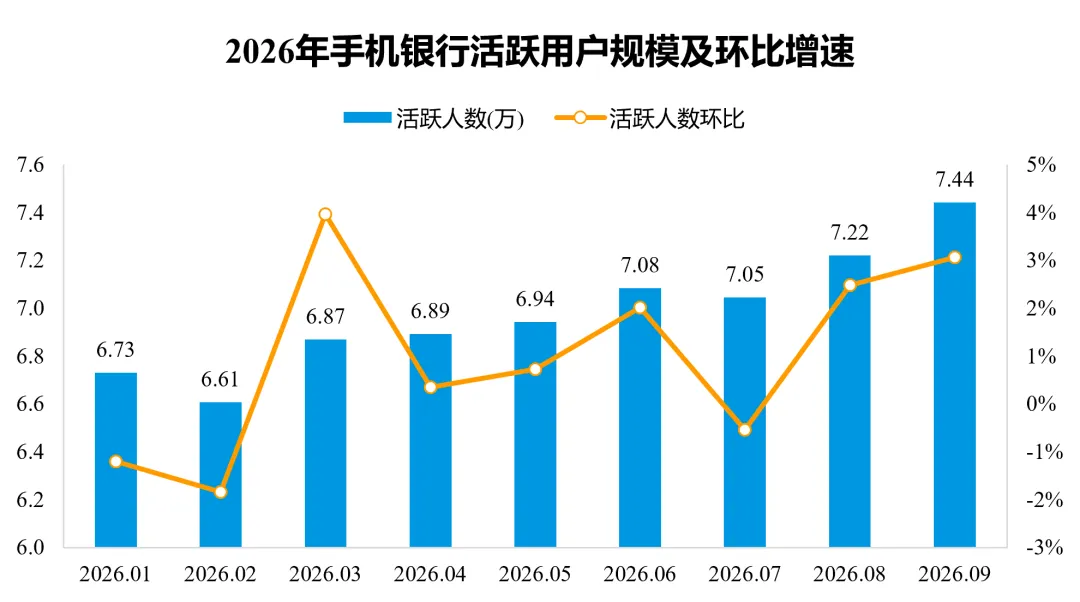
2026年9月,手机银行行业MAU达7.44亿,环比增3.07%,为4月以来最高。
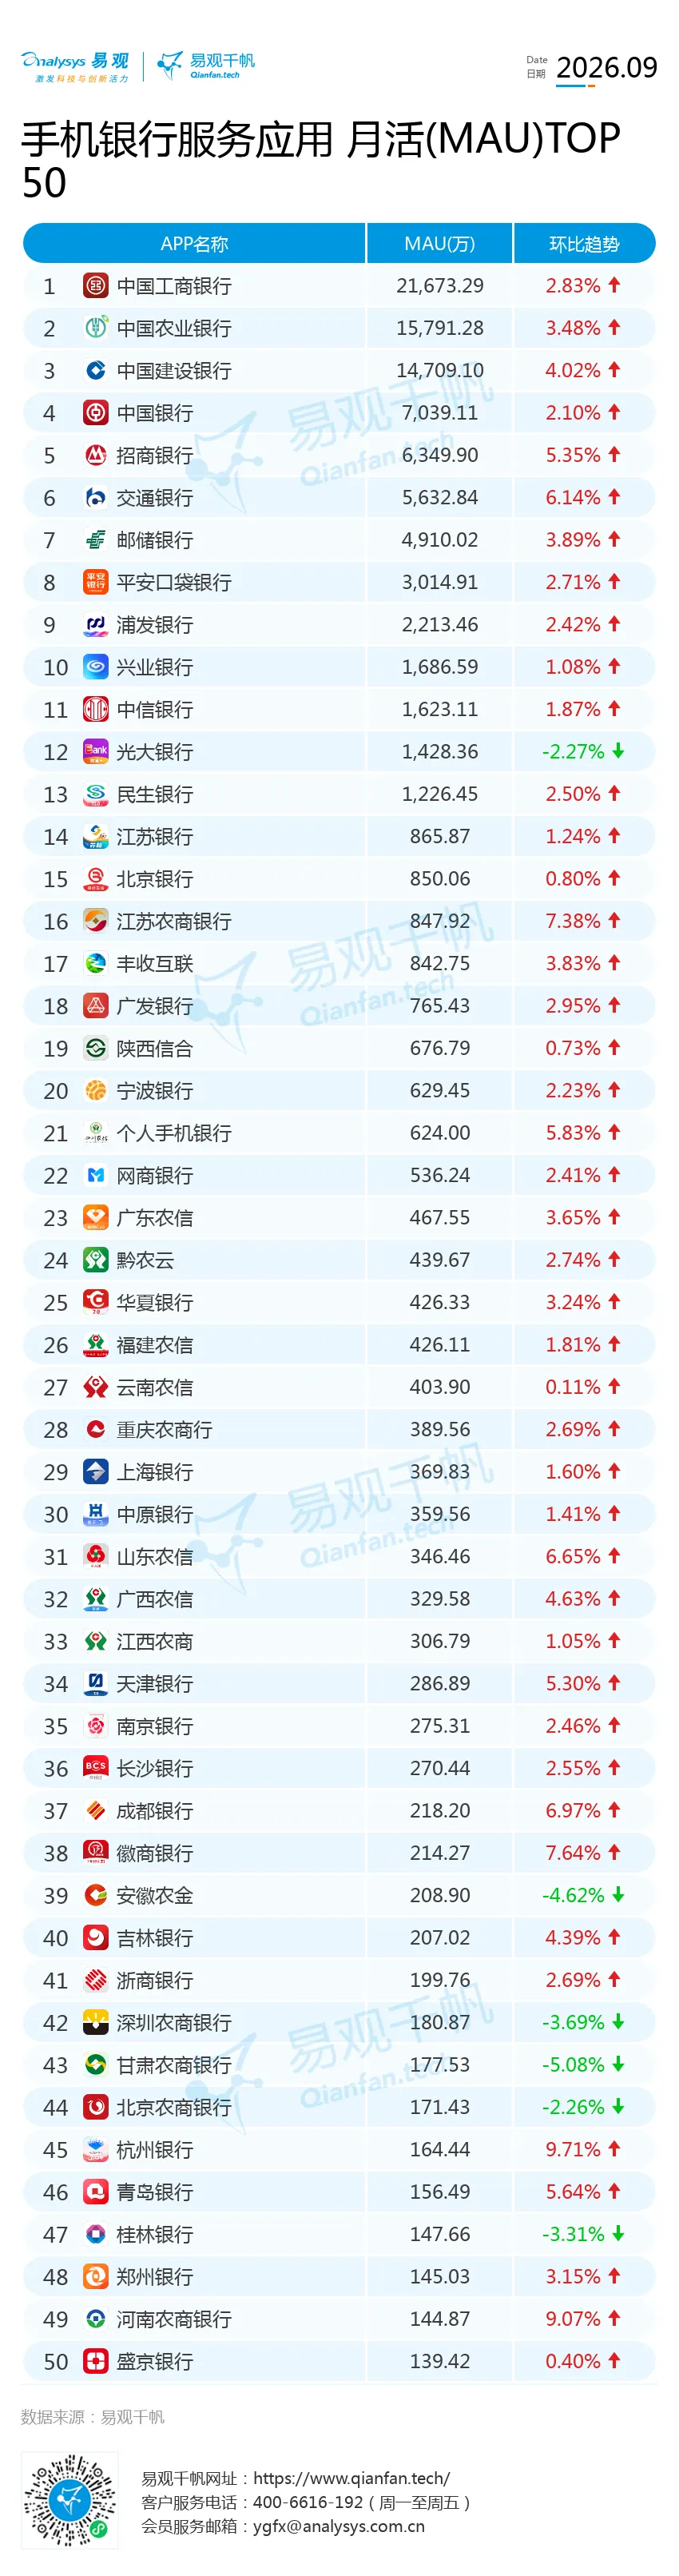
从9月手机银行TOP50榜单看,头部梯队地位稳固,国有大行均进入TOP10。工商银行、农业银行、建设银行三家APP月活超1亿,其中工商银行以2.17亿MAU蝉联榜首,环比增长2.83%;农业银行月活达1.58亿,环比增长3.48%;建设银行以1.47亿月活紧随其后。此外,中国银行月活达7039万,交通银行5633万,邮储银行4910万,均进入前十。股份行中,招商银行环比增长5.35%,月活达6349.90万,表现突出。
9月MAU超过1000万的手机银行APP共13家。除国有大行与招商银行外,还包括平安口袋银行、浦发银行、兴业银行、中信银行、光大银行与民生银行,集中在头部股份行。
城商行阵营竞争激烈。江苏银行以865.87万MAU居城商行首位,北京银行850.06万紧随其后,宁波银行629.45万位列第三;除前三名外,其余城商行月活多数在200万—400万区间。城商行环比增速前五为杭州银行、徽商银行、成都银行、天津银行与青岛银行,其中杭州银行以9.71%环比增速居首。杭州银行9月推出三十周年先锋版手机银行并上线AI助手“小杭”,针对35岁以下年轻客群重构交互界面,成为当月城商行增长之最。桂林银行与哈尔滨银行为前50名中仅有的两家负增长城商行。
政策层面,9月有两份与手机银行运营直接相关的全国性文件落地,一份指向AI应用,一份指向存量经营。9月28日,中国人民银行等八部门联合印发《关于金融支持服务业扩能提质的指导意见》,明确提出发展智能体即服务、模型即服务等新业态,引导金融机构运用信贷、债券、股权等多样化工具支持人工智能技术研发、行业高质量数据集成与应用场景拓展,强化对全国算力布局、边缘算力建设与智算云服务体系的金融支持。9月29日,财政部、人民银行、金融监管总局联合发布居民购房贷款贴息政策(财金〔2026〕95号),30日快速进入落地环节。工、农、中、建、交、邮储六大行集体公告,采取“免申即享”方式,贴息金额在每月收息时自动扣减,符合条件的贷款在手机银行“我的贷款”页面展示财政贴息标签;随后,中信银行、浦发银行、四川银行、桂林银行等股份行及城商行也陆续发布公告响应政策落地。两份文件一前一后,既为智能体应用提供了全国性的政策底座,也为存量经营提供了无感化的政策工具。
银行APP更新集中在9月落地,核心方向是以AI能力、财富决策和存量服务为抓手,优化交互与流程。国有大行方面,建设银行9月发布9.7.0版本,新增房贷测额功能,优化长辈版权益呈现;中国银行9月更新9.9.36版本,新增黄金专区,优化投资理财与支付功能。股份制银行方面,招商银行9月更新策略固收+专区,将策略、仓位、增强来源全透明公开,形成红利+、科创+、量化+、转债+四大方向。城商行方面,杭州银行9月上线8.0版本,财富方面更新账户全景可视、基金对比异动预警等功能;同时上线先锋版手机银行,聚焦35岁以下年轻客群,采用轻氧治愈视觉,上线AI助手“小杭”与“冲鸭罐”趣味攒钱工具,并从对话及服务、AI主动预警等方面优化智能服务,进一步优化整体性能与流畅性。
榜单中表现亮眼的银行,9月经营则围绕特色活动、场景权益与客群经营展开,呈现出差异化落点。国有行中,交通银行9月环比增长6.14%,持续上新“文旅大戏”系列活动,9月上新昆明站、新疆站文旅特色区域权益,同时手机银行APP更新“老字号专区”,推出交行用户专属消费贴金券等。股份行方面,招商银行除策略固收+专区与闪电贷贷后线上服务外,9月还结合时令上线“金秋招财季”系列活动。城商行中,杭州银行9月开启30周年庆典,不仅手机银行上线8.0版本,同时发布“三十星航卡”主题卡,并同步上线“星旅碎片收集”主题新客活动等。农商行方面,河南农商银行9月环比增长9.07%。线上通过新客首签抽奖、手机银行缴纳燃气水电费领微信立减金等本地生活活动促活;线下各支行依托本地特色活动驻点宣传,如清丰支行在河南省赛会节暨村BA总决赛现场设置金融惠农服务阵地,推广手机银行、金燕e秒贷及第三代社保卡换发业务。
银行 | 相关经营动态 |
工商银行 | 参与居民购房贷款贴息政策落地,采取“免申即享”方式,贴息金额在每月收息时自动扣减,符合条件的贷款在手机银行“我的贷款”页面展示财政贴息标签 |
农业银行 | 参与居民购房贷款贴息政策落地,采取“免申即享”方式,贴息金额在每月收息时自动扣减,符合条件的贷款在手机银行“我的贷款”页面展示财政贴息标签 |
中国银行 | 更新9.9.36版本,新增黄金专区,优化投资理财与支付功能;参与居民购房贷款贴息政策“免申即享”落地 |
建设银行 | 发布9.7.0版本,新增房贷测额功能,优化长辈版权益呈现;参与居民购房贷款贴息政策“免申即享”落地 |
交通银行 | 持续上新“文旅大戏”系列活动,9月上新昆明站、新疆站文旅权益;手机银行APP更新“老字号专区”,推出交行用户专属消费贴金券;参与居民购房贷款贴息政策“免申即享”落地 |
邮储银行 | 参与居民购房贷款贴息政策落地,采取“免申即享”方式,贴息金额在每月收息时自动扣减,符合条件的贷款在手机银行“我的贷款”页面展示财政贴息标签 |
招商银行 | 更新策略固收+专区,将策略、仓位、增强来源全透明公开,形成红利+、科创+、量化+、转债+四大方向;提供闪电贷贷后线上服务;上线“金秋招财季”活动 |
杭州银行 | 上线8.0版本,财富方面更新账户全景可视、基金对比异动预警等功能;上线先锋版手机银行,聚焦35岁以下年轻客群,采用轻氧治愈视觉,上线AI助手“小杭”与“冲鸭罐”趣味攒钱工具,并从对话及服务、AI主动预警等方面优化智能服务;开启30周年庆典,发布“三十星航卡”主题卡,上线“星旅碎片收集”主题新客活动 |
河南农商银行 | 线上推出新客首签抽奖,缴纳燃气费、水电费领取微信立减金活动;线下支行依托本地特色活动驻点宣传,如清丰支行在河南省赛会节暨村BA总决赛现场设置金融惠农服务阵地,驻点推广手机银行、金燕e秒贷与第三代社保卡换发业务 |
03
结合前文数据与动态,手机银行继续深化效率经营,活跃度保持增长但各银行表现分化,其中交行环比增6.14%,招行以专区与活动持续运营,杭州银行环比增9.71%居城商行首位,河南农商银行环比增9.07%、同比增62.98%领跑;同时TOP50中6家环比、6家同比负增长。整体来看,增量更多来自交互效率、场景嵌入与存量服务改善,而非功能数量扩张。
更多数字化趋势、榜单解读、行业报告,尽在易观千帆。我们用数据说话,帮你读懂变化背后的机会。
 热门推荐
重磅发布:2026年手机银行半年度发展盘点
重磅发布:2025中国手机银行年度报告
易观千帆接入DeepSeek大模型,打造金融场景数据智能新引擎
手机银行数字化综合服务能力TOP50