用户流量分析
 用户体验分析
 银行行业获客增长解决方案
 银行行业APP用户体验提升解决方案
 证券行业APP用户体验提升解决方案
银行APP体验怎么从“一个总分”到“层层可见”?易观千帆三度标准2.0的场景化诊断
从经营视角出发,看评价结论如何被看见、又如何落到具体业务动作上。
上篇从易观千帆《金融APP三度用户体验评价标准体系2.0》(下称“标准2.0”)中的“可鉴证”与“可持续”切入,讨论其如何推动银行体验评价从“凭感觉”走向“靠数据”,从一次性体检走向常态化管理。
传统体验评价的“黑箱困境”
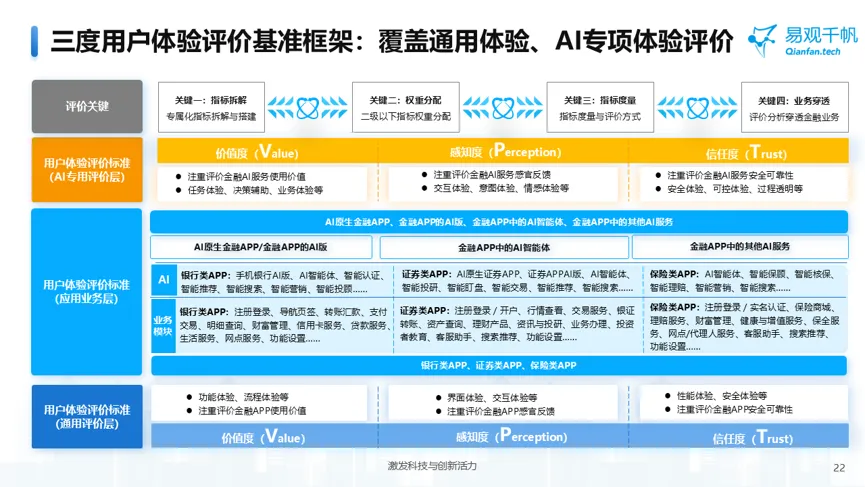
通用层围绕“有价值—可感知—能信任”基准框架:价值度(V)衡量APP是否“有用”,感知度(P)衡量APP是否“好用、好看”,信任度(T)衡量APP是否“可信、可靠”。 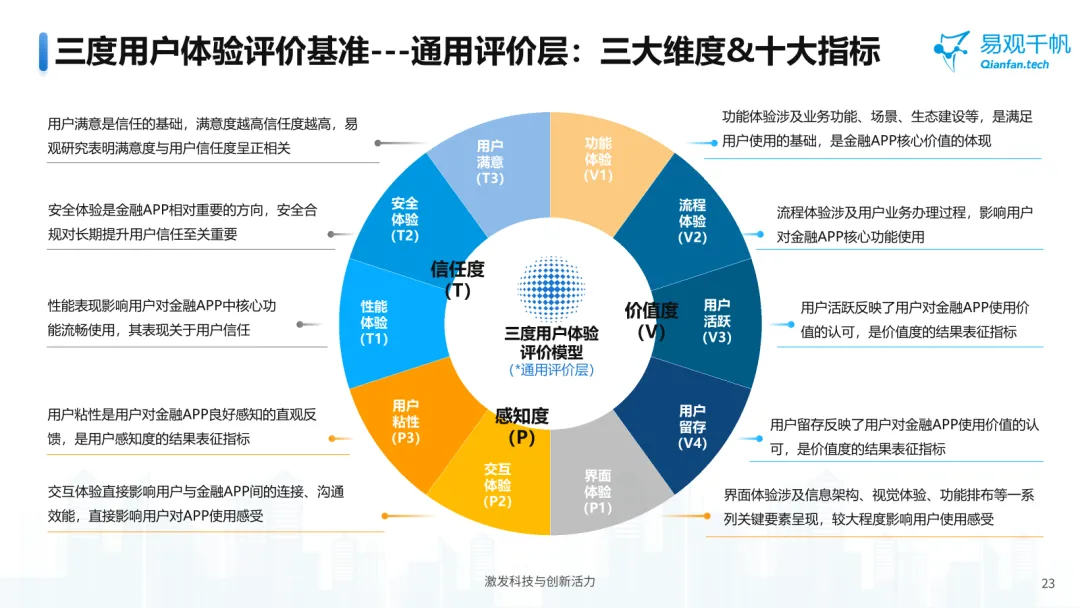
AI专用层在继承三度基因的基础上重新定义三度内涵,价值度回答AI帮用户解决了什么金融问题,从效率提升扩展到决策质量、业务转化、个性化洞察;感知度回答用户感受到AI有多好用,从界面感知延伸到意图理解、对话流畅度、交互自然性;信任度回答用户是否愿意把金融决策交给AI,透明、可控、安全、容错构成信任支柱。
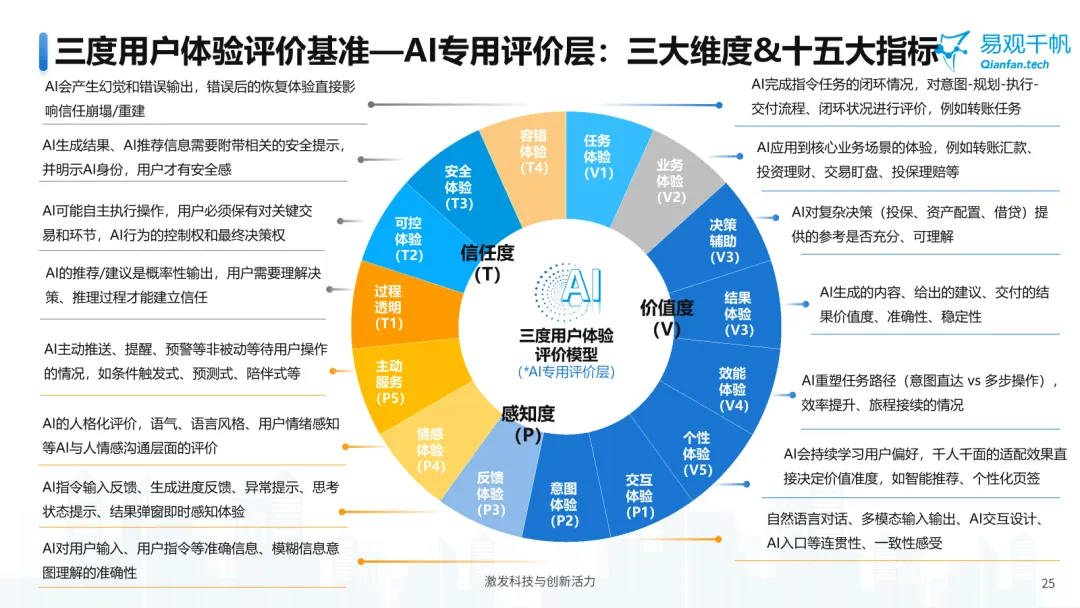
评价过程可见:指标设计逻辑与来源清晰可见,背后主要有三条设计逻辑。一是立足金融APP的独特性,平衡安全性与便捷性、标准化与个性化、专业性与普适性三对关系,这也是信任度在金融场景中权重更高的原因。二是贯穿用户生命周期与旅程,加入、观察、认可、活跃、转化、依赖、推荐、流失挽回各阶段分别由三度主导,使指标能够对应不同阶段的关键体验。三是坚持理论与实践结合,既参考用户体验五要素模型与三层次理论,又结合多家国有行、股份行、城商行手机银行及信用卡APP与券商APP的实践经验,使指标体系既有理论依据,也有实践支撑。
评价结果可见:评价结果及其管理应用清晰可见。对银行APP而言,可见度进阶意味着体验评价从决策参考升级为管理工具,总分行可通过得分定位条线差距,产品团队可通过下钻定位功能短板,运营团队可通过触点定位流程断点,从而将评价结果转化为分层、可用的管理动作。
“10+N”与“16+N”:双通道诊断模式
标准2.0的场景化诊断提供两条通道。通用层“10+N”以10个二级指标加N个服务场景,覆盖首页、转账、财富管理、贷款申请、信用卡、外汇、客服、投资者教育等传统服务场景;AI专用层“16+N”以16个二级指标加N个AI服务场景,覆盖智能交易、智能投顾、智能客服、AI搜索等AI服务场景。
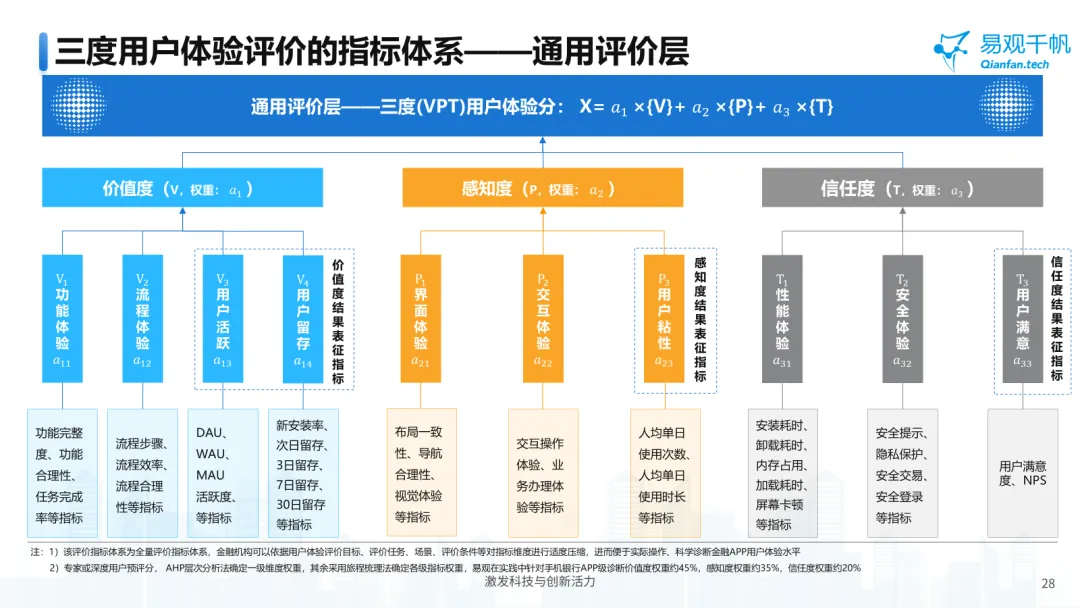
“N”的实质是一个主动的筛选机制,要求评价者在打分之前先回答“这次评价要诊断哪些具体的服务单元”。场景化让同一组指标在不同业务语境中被重新加权、重新解释,场景本身就是指标语义的生产条件。
业务层级诊断实例:四级拆解与逐级汇总
通用层指标体系应用于业务层级诊断时,采用四级逐级拆解。以财富管理条线为例,其落地链路从触点梳理出发,先完成细项指标建设,再进入体验监测环节,针对监测发现的问题持续优化,最终将成熟做法沉淀为标准规范并固化进评价体系,形成一条可复用的闭环路径。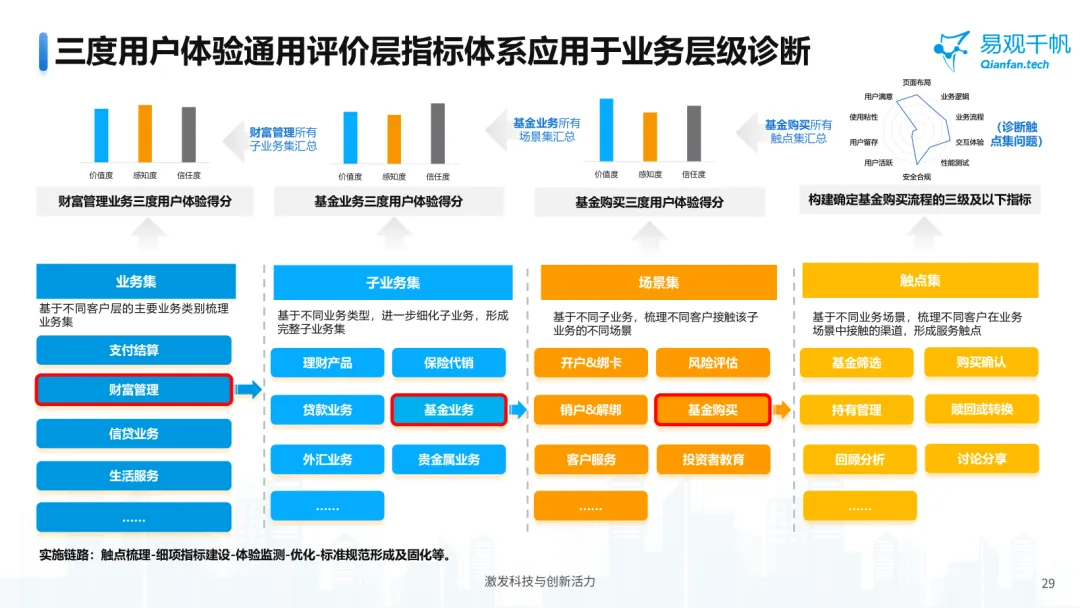
评分采取逐级汇总的路径,如旅程级诊断以基金购买旅程为对象,子业务级诊断以基金子业务为对象,业务级诊断以理财业务为对象,APP级诊断以手机银行APP整体为对象,每一级的得分均由下一级汇总而来,环环相扣,实现层层汇总、逐级穿透。
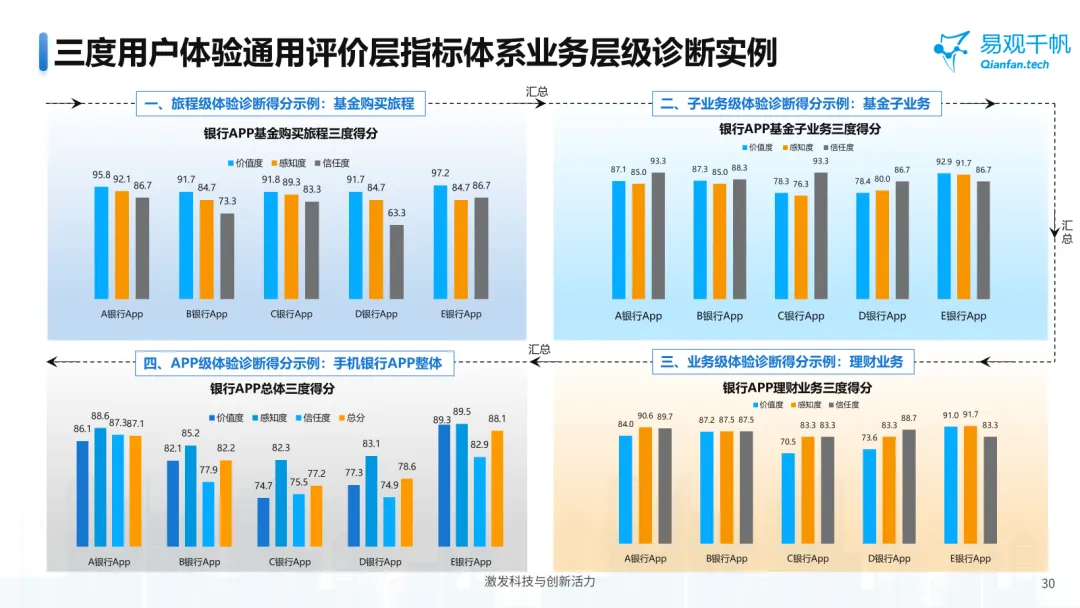
服务场景诊断实例:实施链路与指标回溯
服务场景诊断的实施链路同样清晰,先选择待诊断的服务场景,再依据场景特点取舍适用的二级指标,随后将三级及以下指标逐一拆解落地,据此实施评价,最终形成该场景的诊断结论与得分,由此构成“10+N”的场景化诊断模式。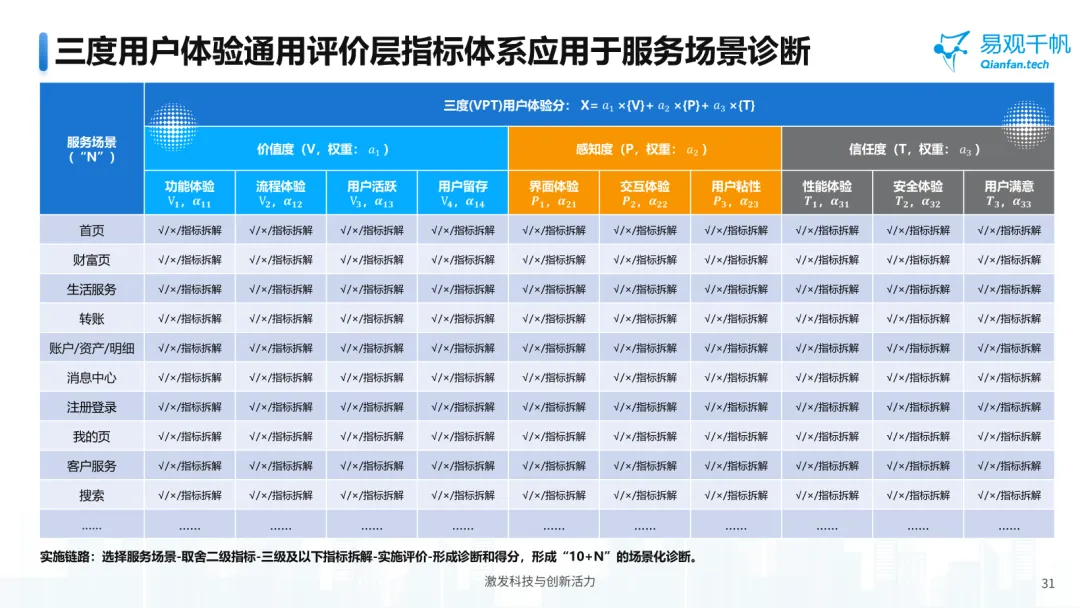
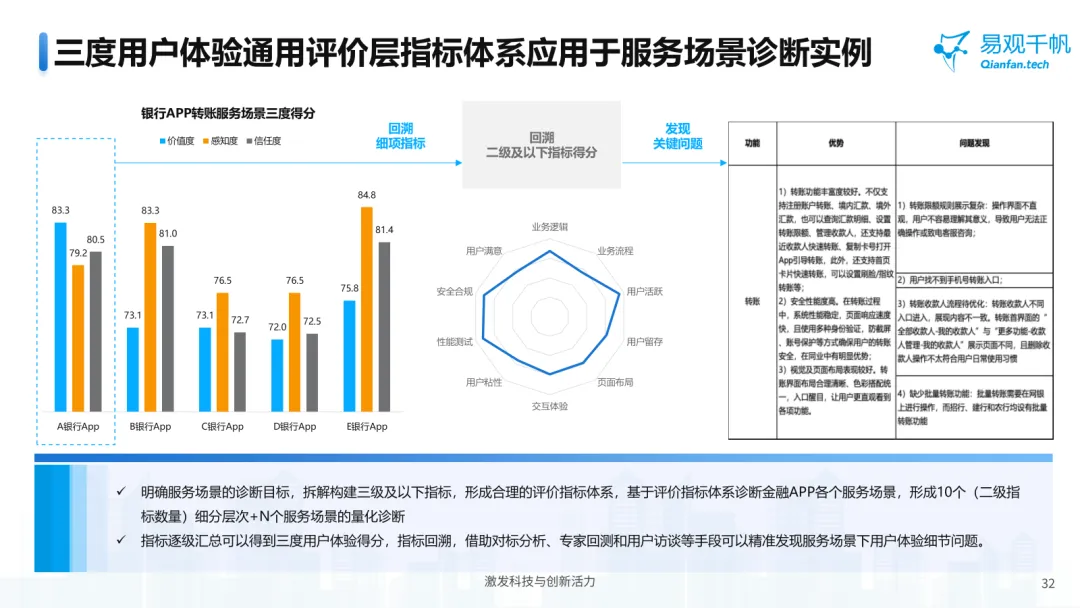
在结果呈现上,指标逐级向上汇总即可得到场景的三度用户体验得分;指标回溯则反向而行,借助对标分析、专家回测和用户访谈等手段,从二级及以下指标得分逐级下沉到细项指标,精准定位服务场景下的体验细节问题,最终结合银行实际给出场景落地经营建议。
场景化与版本迭代:四阶段评估框架
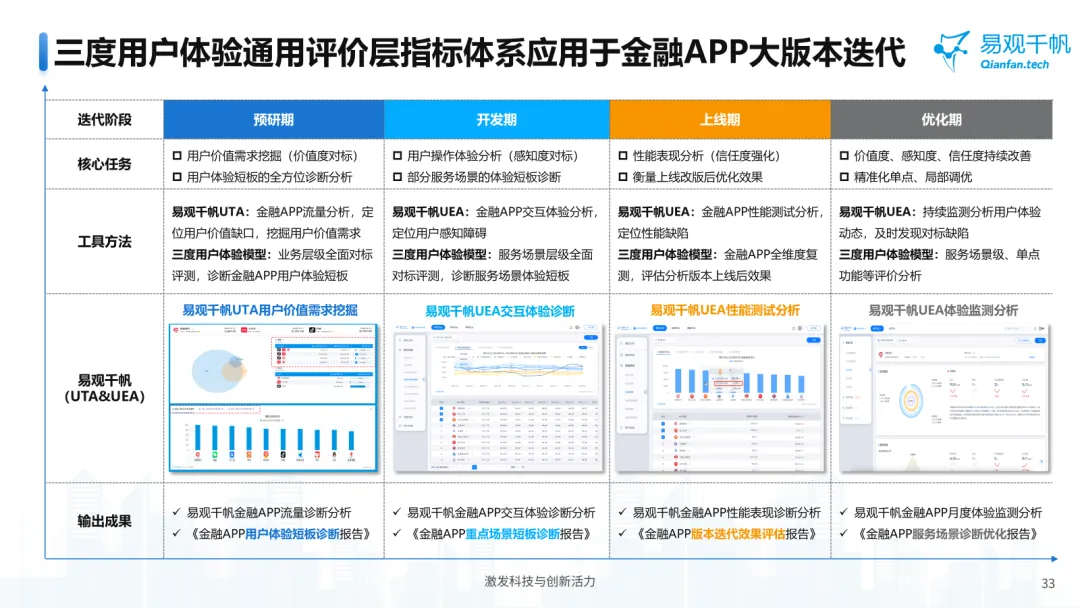
场景化诊断嵌入银行APP大版本迭代的全过程,对应预研期、开发期、上线期、优化期四个阶段。每个阶段都有明确的核心任务、工具方法与输出成果,层层递进、环环相扣。
预研期以价值度对标为主,用UTA流量分析定位用户价值缺口,结合业务层级全面对标评测,输出《金融APP用户体验短板诊断报告》;开发期以感知度对标为主,用UEA交互体验分析定位感知障碍,结合服务场景层级全面对标评测,输出《金融APP重点场景短板诊断报告》;上线期强化信任度,用UEA性能测试定位性能缺陷,并全维度复测版本上线效果,输出《金融APP版本迭代效果评估报告》;优化期推动三度持续改善与精准化单点调优,用UEA持续监测及时发现对标缺陷,输出《金融APP服务场景诊断优化报告》。
体验管理精进三部曲
把时间轴拉长到机构层面,体验管理能力沿三部曲演进,每个阶段的指标体系、评测深度与治理范围逐级深化,形成一条清晰的成熟度进阶路径。
体验基线扫描期约6个月,以初版模型与通用指标做初步评测、单点诊断,配合人工调研与基础埋点;专项突破期约6-18个月,逐步形成独有三度模型,以专属指标做深度评测、系统诊断,配合部分监测与定制埋点;系统固化期约18-36个月,搭建三度用户体验数字管理平台,评测固化、全局诊断,以专属平台支撑全局治理。
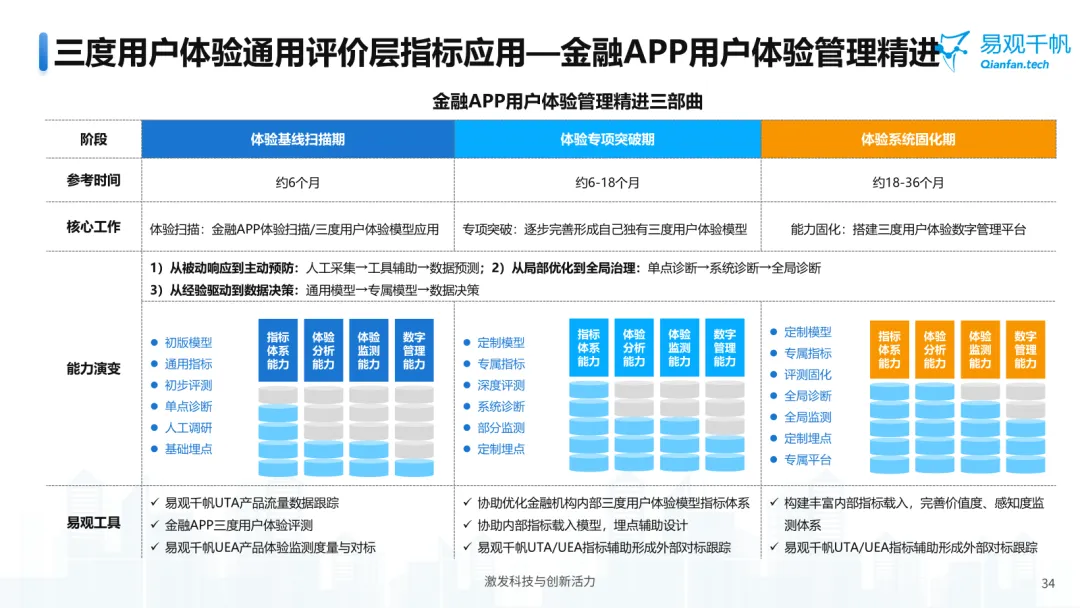
三部曲的实质是同一套指标体系,在不同成熟度阶段的用法完全不同,早期用它找单点问题,中期用它做系统对标,后期用它支撑全局治理。
04
标准2.0的可见度进阶与场景化,让银行APP体验评价从“一个总分”到“层层可见”,从“整体评价”到“场景诊断”,从“一次性调研”到“常态化闭环”。当体验问题能被看见、被定位、被验证,体验评价才真正成为银行经营可依赖的管理工具。
支撑这一转变的,正是完整而可解释的指标体系:通用层十大指标回答有没有用、好不好看、安不安全,AI层十余项指标回答AI解决了什么、好用在哪、是否值得托付。指标解释得越清楚,场景诊断就越精准。
同时,在具体落地中,分三步推进了体验评价结果的场景化落地。首先,统一数据底盘,把专家评测、用户评测、行为埋点、性能测试、三方监测五类数据接入同一平台,保证了数据来源的统一性;其次,嵌入运营节奏,以“10+N”“16+N”场景化诊断对接版本迭代四阶段,让评价成为流程中的固定节点;最后,建立对标机制,以双层对标体系衡量自身位置与差距,把绝对分数转化为相对位置。保证了评测结果最终在实际场景经营中的落地支持。
整体来看,看得见的问题,才能改得动;改得动的体验,才能留得住用户。而千帆标准2.0,其价值正在于让“看得见”与“落得下”形成闭环,使体验评价不止于一份报告,而成为银行经营动作的起点。
更多数字化趋势、榜单解读、行业报告,尽在易观千帆。我们用数据说话,帮你读懂变化背后的机会。
 热门推荐
重磅发布:2026年手机银行半年度发展盘点
重磅发布:2025中国手机银行年度报告
易观千帆接入DeepSeek大模型,打造金融场景数据智能新引擎
手机银行数字化综合服务能力TOP50