用户流量分析
 用户体验分析
 银行行业获客增长解决方案
 银行行业APP用户体验提升解决方案
 证券行业APP用户体验提升解决方案
农商行手机银行9月观察:江苏农商月活847.92万领跑,改革分化与县域深耕双线并进
9月农商行手机银行经营整体呈现分化与深耕并存的特征。
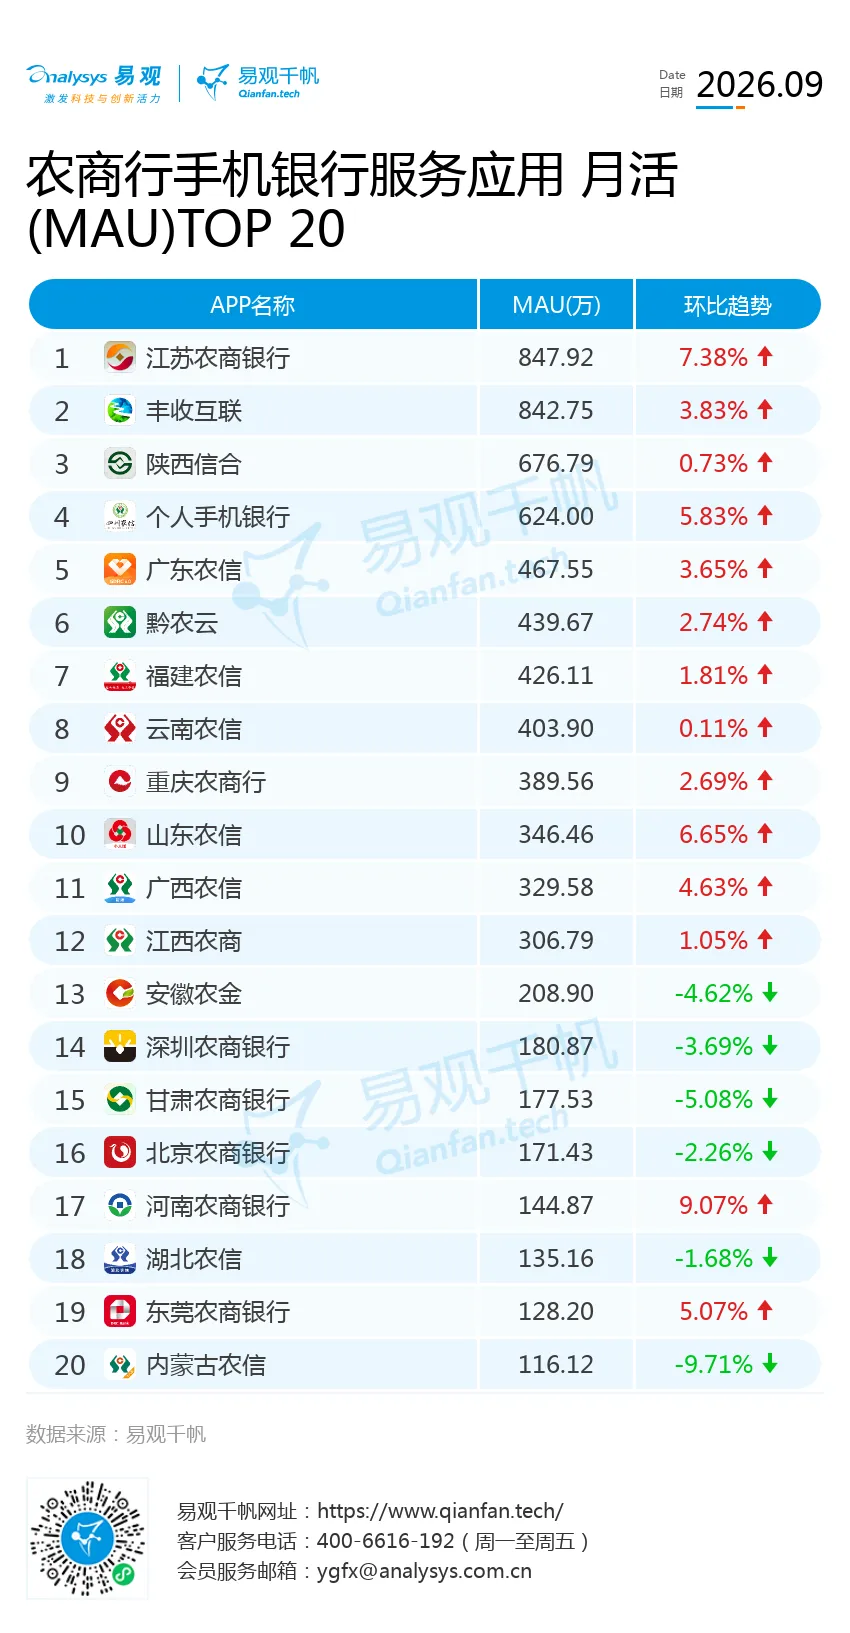
9月,农商行手机银行活跃度整体延续分化。按规模梯队划分,Top20中4家月活过500万,9家处于200万—500万区间,7家不足200万;三个梯队的增长表现差异明显。 头部四家均保持正增长。江苏农商银行以847.92万月活居首,环比增长7.38%;丰收互联以842.75万紧随其后,环比增长3.83%,两者仅差5.17万,头部竞争胶着。陕西信合以676.79万位列第三;四川农信个人手机银行以624.00万位列第四,环比增长5.83%,增速在头部四家中仅次于江苏农商银行。江苏、浙江两地机构占据前二,经济强省县域基本盘对手机银行活跃度的支撑作用由此显现。 200万—500万区间共9家,8家实现正增长,仅安徽农金回落4.62%。山东农信以6.65%领跑该梯队,广西农信(4.63%)、广东农信(3.65%)紧随其后;云南农信仅增长0.11%,接近零增长。该梯队整体稳健,说明这一体量区间的机构已具备相对稳定的获客与运营节奏,波动更多来自个别机构的单点事件。 200万以下共7家,2家正增长、5家回落,内部分化显著。河南农商银行环比增长9.07%,增速居全表首位;东莞农商银行增长5.07%,列尾部第二。回落一方,内蒙古农信下降9.71%,降幅全表最大;甘肃农商银行下降5.08%;深圳农商银行下降3.69%。降幅最大的内蒙古、甘肃两家均处于省级统一法人改革进程中,重组期的系统切换与应用整合对活跃度形成阶段性扰动。
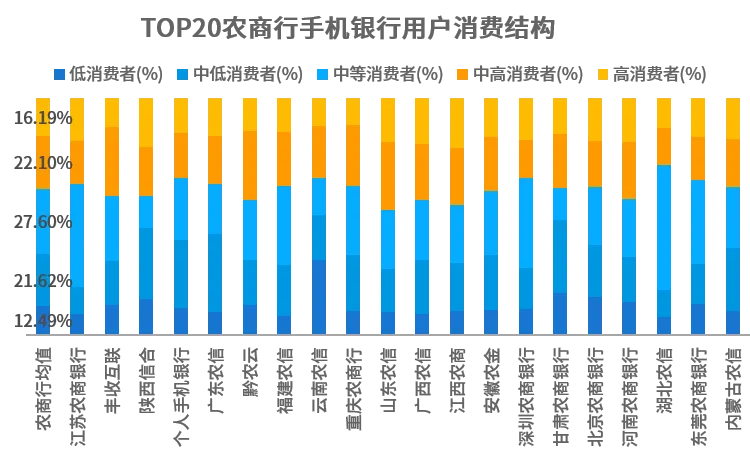
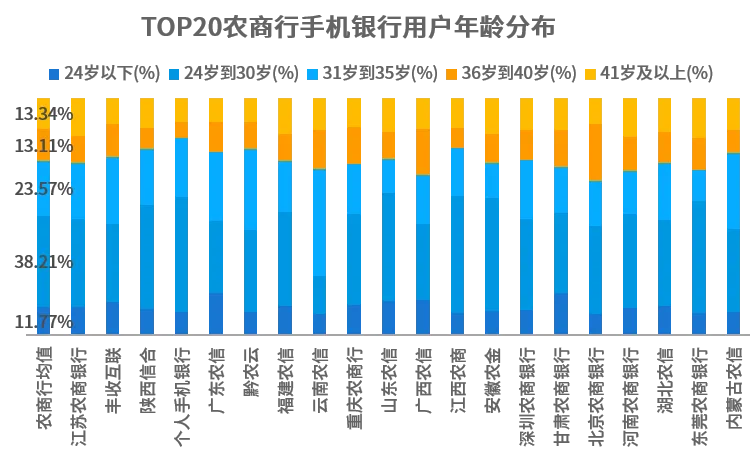
年龄结构上,24—35岁合计61.78%,构成绝对基本盘;36岁及以上合计26.45%,其中41岁及以上占13.34%,成熟客群仍占相当比例,这与农商行深耕县域、承接社保卡换发和养老客群服务相关。从个体来看,江西农商24—30岁占49.35%,为Top20最高;四川农信个人手机银行48.73%次之,36—40岁仅6.37%,为Top20最低,年轻化特征突出。云南农信31—35岁占44.93%、24—30岁仅16.39%,年龄结构整体后移一个段位,与31.82%的低消费占比相互印证,指向消费能力偏低、年龄偏大的本地存量客群。广东农信24岁以下占17.67%,为Top20最高,与广东人口流入、年轻务工客群聚集有关。北京农商银行36岁及以上占34.95%、36—40岁占23.84%,两项均为Top20最高;但41岁及以上占11.11%,低于Top20均值13.34%,其成熟客群高度集中在36—40岁这一段。城区型农商行客群呈现中年段集中特征,中高及高消费合计37.69%,价值密度并不低。
改革进程是理解9月渠道表现的一条主线。31个内地省级行政区中,19个已完成省级法人机构组建:上海、北京、辽宁、河南等12家采用统一法人省级农商行模式,浙江、山西、四川等7家采用农商联合银行模式;另有云南、广东、湖北等7家仍在推进,其余省份尚未进入实质组建阶段。改革直接关系到线上渠道的连续性,这一点在9月数据中已有体现。
内蒙古农信处于系统重建的密集期。重组带来的系统切换、应用整合与客户触点迁移构成短期扰动,9月手机银行活跃环比下降9.71%。统一法人改革落地后,该行个人手机银行、个人网银、微信银行等线上渠道仍托管于农信银平台,而农信银已明确不再提供相关渠道的运维支持,回迁因此成为必然选择。9月28日,董事长刘丰在重点业务条线效能调度会上将新一代系统建设列为需集中精力推进的事项,并直言改革后仍存在队伍建设滞后、客户服务不足、贷后和临期管理不到位等问题。
甘肃农商银行同样呈现改革期特征。9月18日获准吸收合并省内24家机构、改建为分支机构,9月24日24份解散批复一次性落地,截至9月28日已有510家分支机构获批开业,累计整合省内90家涉改主体,其9月手机银行活跃环比下降5.08%。
与改革进程并行,日常经营层面,农商行的强地域属性决定了其更强调与本地活动、本地生活联动。河南农商银行9月环比增长9.07%:线上推出新客首签抽奖、缴纳燃气水电费领微信立减金;线下各支行依托本地活动驻点,清丰支行在9月19日开幕的河南省赛会节暨和美乡村篮球大赛总决赛现场设置金融惠农服务阵地,五天赛期内驻点推广手机银行、金燕付收款码与第三代社保卡换发。赛事、大集、缴费三类场景叠加,把拉新、绑卡与首登压缩在同一场景内完成。四川农信个人手机银行围绕本省生活场景升级区域服务,9月28日在成都农博会展示老年版、藏文版、彝文版及蜀信e贷。广西农商联合银行则通过桂小盛AI助手与银聆窗方言识别设备,将AI能力前置到县域及老年客群的交互入口。
整体来看,农商行当前经营重点集中在三个维度:
其一,县域下沉与本地场景嵌入。国有大行与股份行的竞争场在都市与线上生态,农商行的主场在县域与乡村,村BA驻点、集会经济、整村授信这类本地化动作难以被大行复制。
其二,客群结构优化。24—35岁占六成是既有优势,关键在于把年龄优势转化为消费能力优势,同时,需强化线上线下联动,推进适老化改造,提升县域老年用户线上服务体验。
其三,差异化服务。方言识别、助农场景、社保卡服务构成本地护城河,智能体的落地应优先投向这些场景,把本地服务优势转化为差异化竞争力。
更多数字化趋势、榜单解读、行业报告,尽在易观千帆。我们用数据说话,帮你读懂变化背后的机会。
 热门推荐
重磅发布:2026年手机银行半年度发展盘点
重磅发布:2025中国手机银行年度报告
易观千帆接入DeepSeek大模型,打造金融场景数据智能新引擎
手机银行数字化综合服务能力TOP50