用户流量分析
 用户体验分析
 银行行业获客增长解决方案
 银行行业APP用户体验提升解决方案
 证券行业APP用户体验提升解决方案
2026年保险业AI发展观察:保险服务MAU创新高,超九成用户对使用智能服务持积极态度,保险深层智能应用正在路上
2026年,保险公司推动业务结构和服务生态创新升级,在业绩稳中有进、经营改革深化的同时,智能服务成为保险服务发展中的点睛之笔。
2026年,保险公司推动业务结构和服务生态创新升级,在业绩稳中有进、经营改革深化的同时,智能服务成为保险服务发展中的点睛之笔。
政策已形成“顶层战略-行业治理-地方试点”的三层框架。2025年8月,国务院《关于深入实施“人工智能+”行动的意见》提出,到2027年新一代智能终端与智能体应用普及率超70%,2030年超90%;2026年3月,“加快建设金融强国”首次写入“十五五”规划纲要;2026年6月,国家金融监管总局《关于银行业保险业人工智能安全开发应用的指导意见》划定高风险应用审批红线、训练数据边界与备案机制,将AI限定为辅助工具;同时,上海、广东陆续开展生成式AI面客试点与金融AI创新中心建设等工作。
基础大模型的竞争重心从预训练转向后训练与推理成本控制。头部厂商已形成每季度更新旗舰、每月更新中间版本的节奏,大厂旗舰级模型标配原生多模态、原生智能体与百万级上下文等能力;稀疏注意力、Prefill-Decode分离等工程范式持续压低单位推理成本。例如,月之暗面以分布式KVCache池将Kimi真实负载吞吐提升75%;Claude已有约26%的AI研发任务由AI主导,行业开始押注递归自我改进(RSI)。
AI终端与通用智能体同步进入规模化落地阶段。2026年政府工作报告首次提出打造智能经济新形态,IDC预计中国新一代AI手机出货量1.47亿台,同比增长31.6%,渗透率超过53%;智能眼镜出货量491.5万副、同比增长77.7%。端云协同、智能调度、意图理解等工程化技术的发展为通用智能体向自主执行方向演化带来了曙光,MCP与A2A协议打通工具调用与多智能体协作,企业级智能体加速落地。阿里巴巴数据显示,80%以上的企业用户在业务场景探索应用智能体,其中13.6%的企业用户已进行了规模化部署。
金融机构的AI投入已形成可计量的产出。2026年半年报显示,中国平安日均Token消耗量由2025年末的300亿升至9月的3,300亿以上,增长超过10倍,AI智能体辅助销售573.1亿元,AI坐席服务9.4亿次,覆盖约81%的客服总量;众安保险上半年Token消耗量超34万亿,AI自动核赔覆盖80%以上案件;招商银行日均Token消耗量约330亿,手机银行智能服务使用时长由5-6分钟升至7-12分钟。Token消耗、智能体数量与一次性问题解决率,正在成为衡量金融行业AI应用规模与投入产出的关键指标。
机构名称 | AI投入与产出情况 |
中国平安 | 日均3,300亿以上(2026年9月) |
众安在线 | 34万亿(2026年上半年累计) |
中国人寿 | 智能体500+、数智场景90+(2026年半年报) |
中国人保 | AI能力调用23亿次、场景246个(2026年半年报) |
中国太保 | 650亿参数保险大模型(2026年半年报) |
表:头部保险公司AI投入与产出情况
数据来源:市场公开资料,易观千帆整理
02
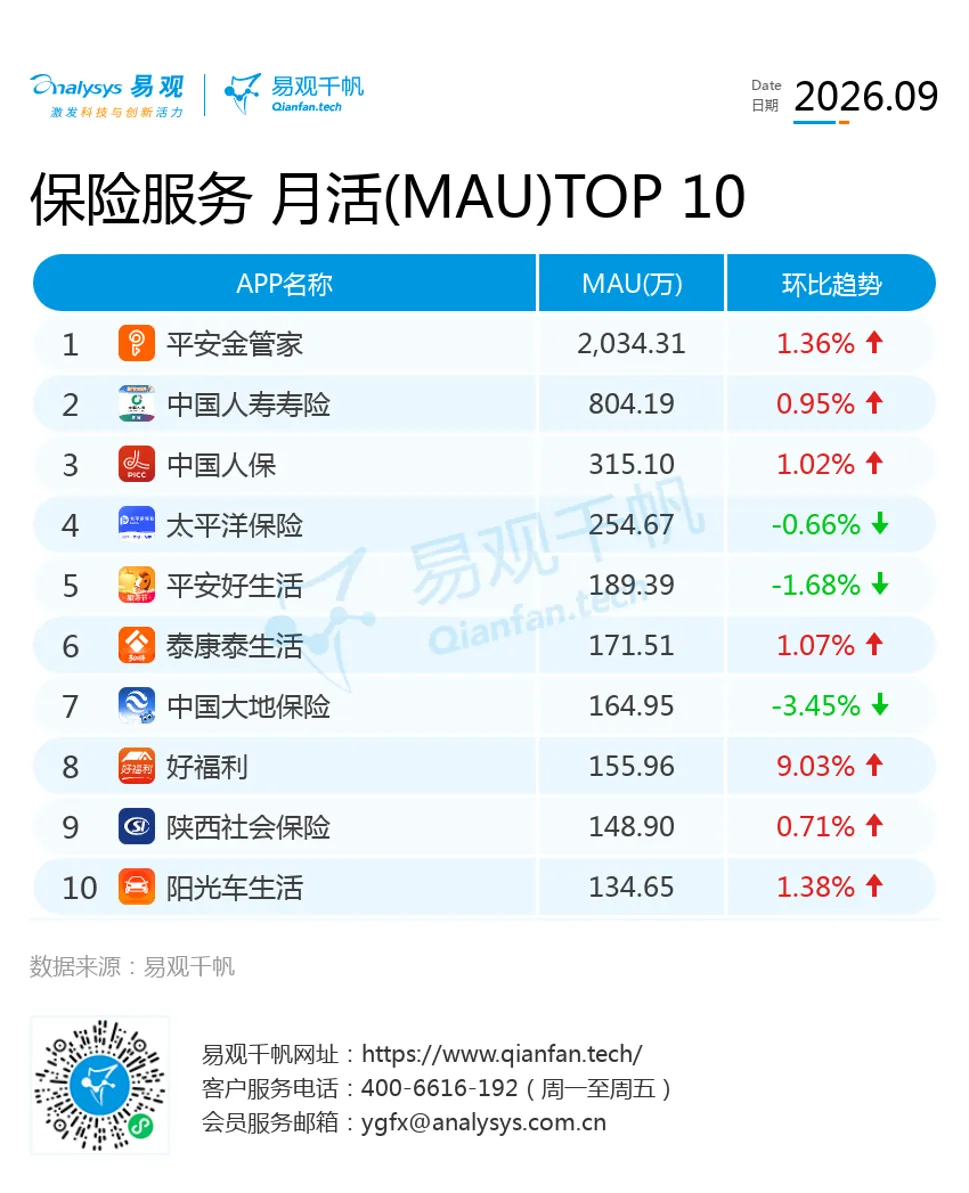
2026年9月,保险服务APP月活为4,712.8万,环比增长0.7%,同比增长7.6%,创近一年新高。连续来看,保险服务行业MAU于2026年5月见底(4,189.1万),6月起连续四个月回升,保持了一定增长动力。头部保险服务APP地位持续企稳,其中平安金管家MAU超过2,000万,行业渗透率超过43%,平安金管家、中国人保、泰康泰生活均保持相对稳健的环比增速。需要注意的是,受限于业务流程繁复、产品门槛较高,保险业务依然较为依赖线下代理人团队,保险服务行业MAU回升主要由重磅活动与版本发布驱动,距离用户体验形成正反馈的用户增长曲线尚远,需要更多投入和精细管理。
保险服务APP沿“基础性能优化→用户体验优化→产品与流程重塑”的路径迭代,智能服务建设加速落地。2024年以来,保险APP累计发布863个版本,其中大版本(功能版本)约204个。从总体迭代方向来看,性能与安全类作为业内关注红线,占比约32.0%;产品货架与业务流程综合优化,合计占比约18.6%;智能服务新兴带动保险公司积极探索,占比约5.8%。从年度迭代趋势来看,2024年以性能修复为主,优化基础服务能力;2025年前端用户体验的在版本迭代中的权重有所增加,界面设计升至13.1%、交互体验升至8.5%;2026年产品与流程全面优化,产品货架升至11.1%、业务流程升至10.6%,界面设计回落至7.2%。值得注意的是,随着大型保险公司AI基础设施建设落地,投入持续增长,保险智能服务迭代显著提速,其版本占比由2024年的0.9%升至2026年的6.8%。
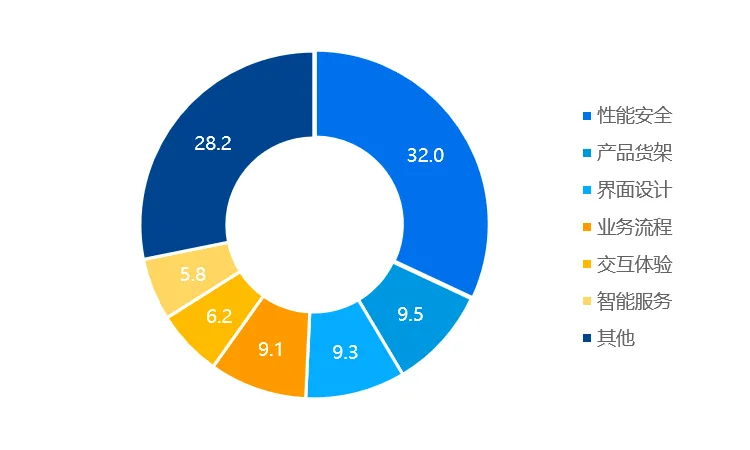
图:2024-2026年保险服务APP迭代情况 数据来源:应用商店,易观千帆整理
更具体的分析显示,保险智能服务的总体满意度不及需求度,体验缺口集中于搜索和推荐。易观千帆调研显示,保险智能服务在搜索、推荐、客服、投保/加保、保单管理、理赔等核心业务场景的平均需求度为87.8%,平均满意度为84.6%,平均落差为3.2%;其中,“需求度-满意度”落差较大的智能搜索(6.2%)、智能推荐(4.2%);落差较小的是智能保单管理(1.6%)和智能客服(1.8%),这可能与保险行业智能化建设普遍从成熟业务切入而对营销推荐类业务保持谨慎的态度有关。用户对保险智能服务不满意的主要项目是复杂问题需要转人工(34.2%)、意图理解准确度有限(32.6%)、智能服务入口便捷性不足(25.1%)。
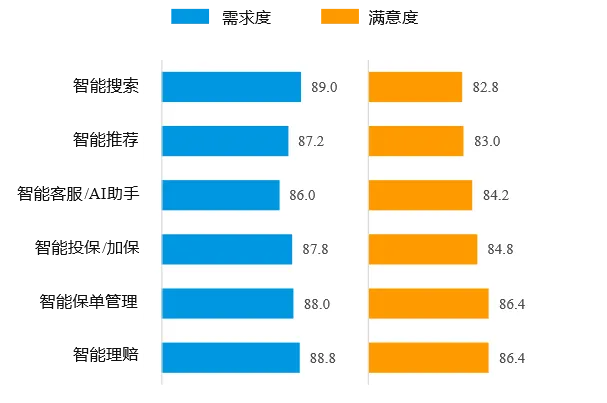
图:保险智能服务需求度与满意度对比
数据来源:用户调研,N=2,000,易观千帆整理
年龄决定交互形态,收入决定付费意愿。易观千帆调研显示,老年用户对AI的信赖程度有限,49岁及以下用户智能服务使用率可达93.7%,50岁及以上用户迅速降至30.4%。同时,不同年龄、收入水平的用户呈现了差异化的用户心智:45岁以上的用户对拍照识别(45.7%)和主动推荐(56.5%)的接受程度更高,年轻用户则更加偏好语音对话(65.3%);家庭月收入在2万元以下的用户不愿意为智能服务支付溢价的超过50%,家庭月收入2-3万的用户约有40%愿意支付10%以内溢价,而家庭月收入3万元以上的用户则有36.7%愿意支付10-30%的溢价,付款意愿随家庭月收入显著提升。
溢价意愿 | 低 (<2 万) | 中 (2-3 万) | 高 (≥3 万) |
不愿意支付溢价 | 50.80% | 19.50% | 13.80% |
10% 以内 | 43.60% | 40.00% | 34.90% |
10%—30% | 5.50% | 27.10% | 36.70% |
30%—50% | 0.00% | 13.30% | 12.80% |
50% 以上 | 0.00% | 0.00% | 1.80% |
表:不同收入用户对智能服务的溢价支付意愿
数据来源:用户调研,N=2,000,易观千帆整理
同异业竞争动态:应用生态化、交互原生化构建保险智能服务基本盘,银行、证券、支付他山之石可以攻玉
保险智能服务沿“外挂式工具→智能服务体系→智能服务生态”的路径进行演化,总体目标指向“应用生态化、交互原生化”。易观千帆调研显示,头部保险公司一般分阶段构建保险智能服务:一是基础构建阶段,构建智能服务基础设施和能力体系,包括模型底座、调度中台、企业级知识库、运行监控体系等,不同公司短期任务高度相似,此时以外挂式工具为主;二是场景构建阶段,围绕“咨询-核保-理赔-保单管理”等核心环节推进场景应用,通常顺序是“内部/中后台赋能→高频高价值场景(客服/理赔/保单管理)→轻决策场景(推荐/咨询)→高风险决策场景(刚性决策建议)”,此时智能服务体系逐步衍生;三是生态构建阶段,面向生态体系和智能体长流程,部分头部公司规划启动AI原生应用,保险公司还可以将成熟模式、流程、工具以Skill、MCP等形式输出至智能体平台,嵌入全行业智能生态。
银行、证券与支付机构已把AI推进到流程托管、决策链路与意图直达,可以供保险行业借鉴。商业银行加快分级分类智能体开发,构建“平台搭建-共创-监测-迭代”的智能体生态闭环,招商银行面向C端场景打造AI小招、面向B端合作伙伴打造AI小伴,面向内部员工打造AI小助,AI小招作为C端面客的唯一智能体深度嵌入交互流程和界面,逐步替代传统的智能客服,访谈显示,招商银行已构建了智能体监控平台,目前可以监控智能体的调用频率,未来计划进一步增加调用效果监控,反哺投建决策。证券行业智能应用步伐相对较快,多家券商已推出AI原生应用和智能体服务体系,方向包括智能投顾、智能投研与决策、智能运营、辅助办公、智能风控与合规监测、数据资产治理、智能体生态开放等,覆盖证券业务前、中、后台全流程,例如,华泰证券推出专注交易场景的原生应用“AI涨乐”,用户借助其强大的意图理解与服务编排能力,可一次性完成完成信息查询、选股盯盘、资产分析、交易下单等任务,MAU已达约122万。支付机构注重生态连接和开放赋能,走在金融行业前列,支付宝推出超级智能体“阿宝”,接入上万项生态服务,覆盖交通、餐饮、文旅、政务民生等八大场景,与5大手机终端和16大车机终端达成合作,构建起超级生态。对保险公司而言,在深研用户场景需求、打通任务闭环的基础上,也可以借鉴商业银行、证券公司、支付机构的“嵌入式AI服务→AI专属版本→独立AI原生应用”渐进服务范式,逐步优化产品形态和服务能力,提升智能服务的主动性和意图识别的精准性,进而提升保险智能服务在全行业的竞争力。
第一,从专注问答和理解的浅层智能向连续多步骤执行任务的深层智能演进。保险公司的有限探索优先将AI应用于信息获取类场景,如账户解读、投保分析、保险产品信息搜索等,尤其需要尽快优化大模型/智能体的意图理解能力,然后转向流程性环节,重点布局投保、承保、理赔、保单管理等服务,避免持续停留在“能问答、能解读,不能服务”的浅层智能阶段,打通“意图识别-任务编排-任务执行-任务完成”的保险智能体服务路径和完整闭环,在报案、材料准备、进度追踪等节点实现多步骤连续办理。
第二,交互方式正在转向以意图为中心,降低了企业用户的学习和沟通成本,将极大提升用户体验。传统保险服务APP完全依赖图形界面向用户传递信息、提供功能,但用户的学习曲线较陡,部分常用功能隐藏在下级菜单,用户需要层层点击寻找;AI深度应用后,图形界面主要用于传递高密度信息,信息密度较低的入口、功能按钮、操作流程可以用语言界面替代,实现语音直达。诚然,直接对面客端进行彻底变革的保险服务创新为时尚早,大部分保险服务创新集中在核保理赔、风险控制、制单制表等中后台场景,但未来智能体与智能终端进一步发展,将带来“意图识别-模型调度-任务编排-任务执行-任务完成”的交互变革。
第三,将信任与治理建设为行业共同基础设施。使用过智能服务的用户中,24.9%存在隐私顾虑,19.7%遇到过不准确结果;监管已明确AI的辅助工具定位与人工退出机制。保险行业需要统一AI来源标识,对承保、理赔等环节设定人工复核比例,并将复核比例与标识覆盖率纳入对外披露,使智能体做到可控、可用、可问责。率先完成规则建设的主体,更可能在规模化应用中取得先发优势。
更多数字化趋势、榜单解读、行业报告,尽在易观千帆。我们用数据说话,帮你读懂变化背后的机会。
 热门推荐
2026年上半年保险业AI发展观察:从词元经济到智能共生,AI重塑保险价值创造模式